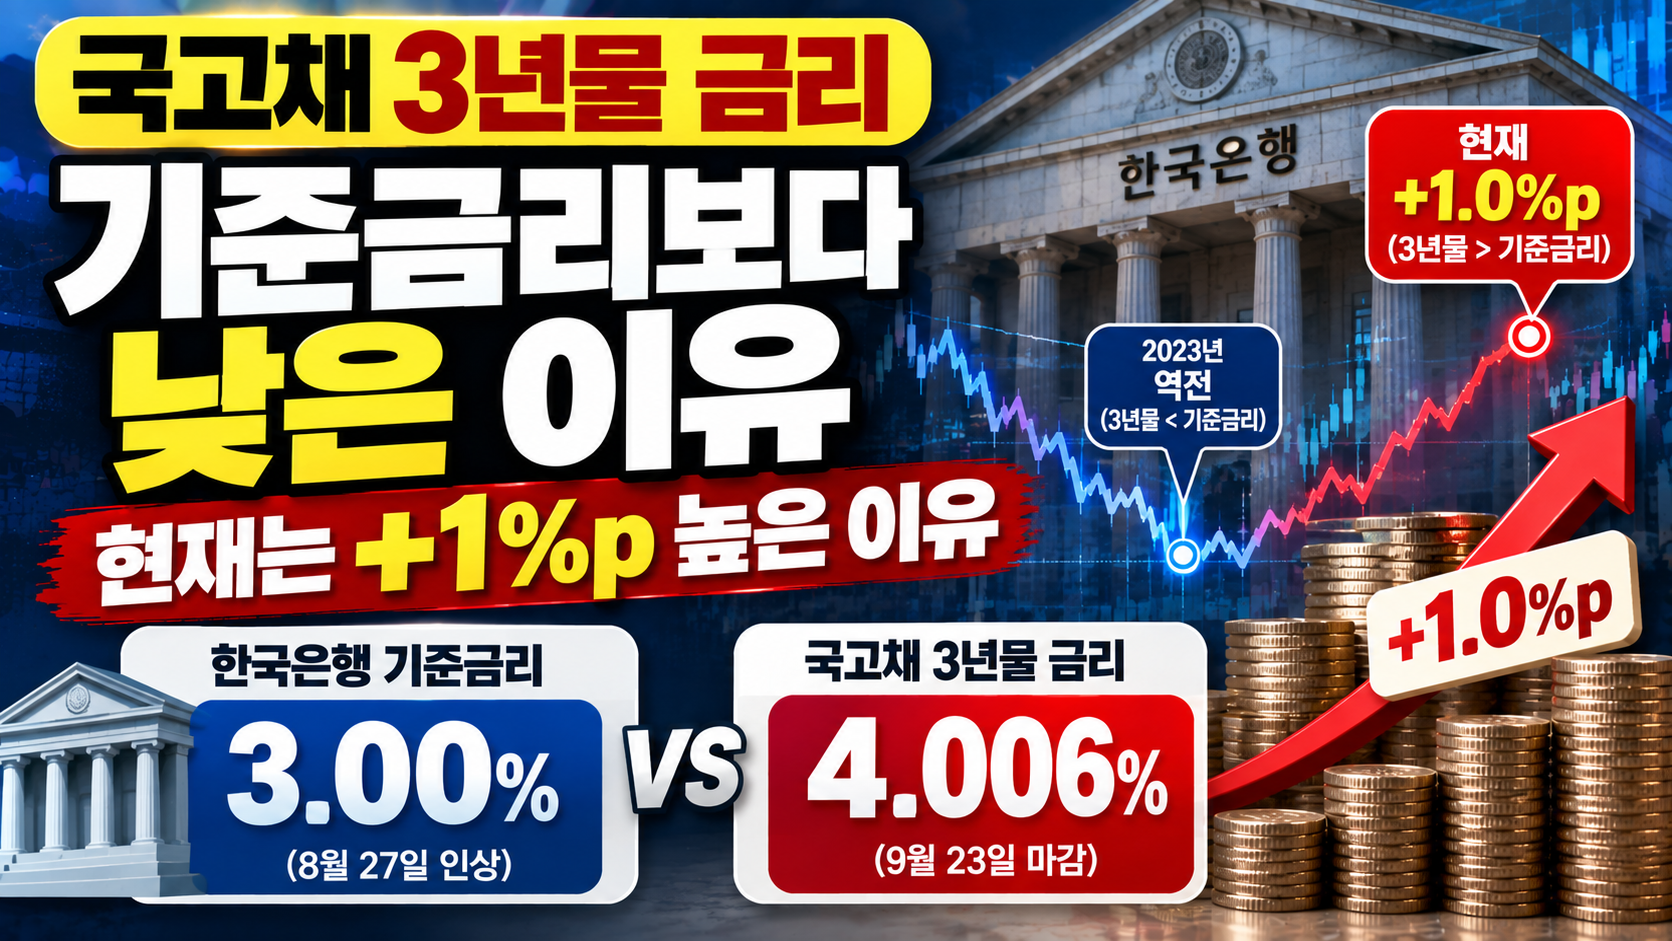
국고채 3년물 금리가 기준금리보다 낮아지는 이유는 채권시장이 앞으로 기준금리가 내려갈 것으로 보기 때문입니다. 3년물 금리는 오늘의 기준금리가 아니라 앞으로 3년 동안 예상되는 단기금리의 평균에 가깝게 움직입니다.
그래서 인하가 예상되면 기준금리가 그대로여도 3년물은 먼저 내려가고, 인상이 예상되면 먼저 올라갑니다. 한국은행이 긴축을 이어가던 2023년 2월 3일에도 3년물이 기준금리보다 최대 0.39%p 낮았습니다. 지금은 반대입니다. 9월 23일 3년물은 연 4.006%로 기준금리 3.00%보다 약 1%p 높습니다. 시장이 추가 인상과 높은 불확실성을 함께 반영하고 있다는 뜻입니다.
국고채 3년물과 기준금리 현재 위치
- 한국은행 기준금리: 연 3.00%(8월 27일 인상)
- 국고채 3년물(9월 23일 마감): 연 4.006%
- 3년물 − 기준금리: 약 +1.0%p
- 한국은행 점도표(6개월 뒤) 중간값: 연 3.25%
국고채 3년물 금리가 기준금리보다 낮은 이유
투자자 입장에서 생각하면 이해가 쉽습니다. 3년 동안 돈을 굴리는 방법은 두 가지입니다. 3년 만기 국고채를 한 번에 사거나, 기준금리 수준의 단기 상품에 넣고 만기 때마다 다시 굴리는 방법입니다. 두 방법의 기대 수익이 크게 다르면 한쪽으로 돈이 몰리기 때문에 3년물 금리는 '앞으로 3년간 단기금리가 평균 얼마일지'에 맞춰집니다.
기준금리가 3년 동안 계속 내려갈 것으로 예상되면, 단기 상품을 굴리는 쪽의 평균 수익은 오늘 기준금리보다 낮아집니다. 그러면 3년물도 그만큼 낮은 금리로 거래됩니다. 여기에 3년 동안 돈이 묶이는 대가인 '기간프리미엄'이 더해지는데, 인하 기대가 이 프리미엄보다 크면 3년물이 기준금리 아래로 내려갑니다.
3년물 금리를 이루는 두 가지
국고채 3년물 ≈ 향후 3년 기준금리 기대 평균 + 기간프리미엄
인하 기대가 커지면 앞부분이 기준금리보다 낮아지고, 물가·재정·해외금리 불확실성이 커지면 뒷부분이 커집니다.
실제 사례가 있습니다. 한국은행 블로그에 따르면 2023년 1월 중순 이후 국고채 금리가 기준금리(3.50%)를 밑돌았고, 3년물 기준 역전 폭은 2월 3일 최대 0.39%p까지 벌어졌습니다. 한국은행이 긴축을 이어간다는 신호를 보내던 때라 이례적인 현상으로 받아들여졌습니다. 2025년 4월 30일에는 기준금리가 2.75%였는데 3년물이 장중 2.291%까지 내려갔고, 시장 전문가는 "3년물만 보면 올해 금리를 세 번 내린다는 쪽으로 기울었다"고 평가했습니다.
국고채 금리 기준금리 차이, 지금은 1%p 높은 이유
올해는 반대 방향입니다. 3년물은 한국은행이 금리를 올리기 훨씬 전부터 기준금리 위로 올라섰습니다. 기준금리가 2.50%였던 3월 9일 3년물은 하루 만에 0.193%p 뛰어 3.42%가 됐습니다. 중동 사태로 유가가 오르며 물가가 자극되고, 그러면 한국은행이 금리를 올릴 것이라는 기대가 커졌기 때문입니다.
| 시점 | 3년물 | 기준금리 | 차이 | 시장 분위기 |
|---|---|---|---|---|
| 2022년 10월(월평균) | 4.24% | 3.00% | +1.24%p | 급격한 인상기 |
| 2023년 2월 3일 | - | 3.50% | -0.39%p | 인상 종료·인하 기대 |
| 2023년 12월(월평균) | 3.35% | 3.50% | -0.15%p | 인하 기대 |
| 2025년 4월 30일 | 2.291% | 2.75% | -0.46%p | 연내 3회 인하 기대 |
| 2026년 3월 9일 | 3.42% | 2.50% | +0.92%p | 유가발 인상 기대 |
| 2026년 9월 23일 | 4.006% | 3.00% | +1.01%p | 추가 인상 기대 |
자료: e-나라지표 시장금리 추이(월평균), 한국은행 블로그, 이데일리·뉴시스·스페셜타임스 등 채권 마감 보도. 기준금리는 해당 시점 수준. 2023년 2월 3일은 한국은행이 밝힌 역전 폭만 표기.
표를 보면 패턴이 분명합니다. 인상이 이어질 것으로 보이는 시기에는 3년물이 기준금리보다 1%p 안팎 높고, 인상이 끝나거나 인하가 예상되는 시기에는 기준금리 아래로 내려옵니다. 3년물은 한국은행의 다음 행보를 먼저 보여주는 지표로 쓰이는 이유입니다.
국고채 3년물 금리 4%로 계산한 기준금리 경로
3년물이 4.006%라는 숫자가 어떤 기준금리 경로와 맞는지 계산해 볼 수 있습니다. 올해 4분기부터 3년(12분기) 동안의 기준금리를 가정해 평균을 내고, 3년물과의 차이를 구하면 그 차이가 기간프리미엄으로 설명돼야 하는 몫이 됩니다.
| 기준금리 가정 | 3년 평균 | 남는 프리미엄 |
|---|---|---|
| 3.00% 계속 유지 | 3.00% | 1.01%p |
| 내년 초 3.25%로 1회 인상 후 유지 | 3.23% | 0.78%p |
| 분기마다 올려 3.50%에서 유지 | 3.42% | 0.59%p |
| 분기마다 올려 4.00%에서 유지 | 3.79% | 0.21%p |
작성자 계산. 2026년 4분기부터 12분기 단순평균, 3년물 4.006%(9월 23일) 기준. 실제 3년물에는 콜금리와 기준금리의 차이, 수급 요인도 섞여 있어 참고용 분해입니다.
3년물 4.0% = 기준금리 3.50%~4.00% 경로 또는 큰 프리미엄
한국은행 점도표처럼 3.25%에서 멈춘다면 3년물에는 약 0.8%p의 프리미엄이 붙어 있는 셈입니다. 3년물이 그대로 유지되려면 시장이 그보다 더 많은 인상을 예상하거나, 물가·재정·해외금리 불확실성에 대한 보상을 크게 요구하고 있어야 합니다.
한국은행 추정도 이 해석과 맞닿아 있습니다. 헤럴드경제 보도에 따르면 한국은행은 5월 말 국고채 10년물 금리 4.1%를 기대단기금리 2.7%와 기간프리미엄 1.4%로 나눴습니다. 기간프리미엄 1.4%는 1년 전(0.6%)의 두 배를 넘고 2022년 10월 이후 가장 높은 수준입니다. 한국은행 관계자는 이란 전쟁에 따른 인플레이션과 경제적 불확실성 우려, 정부의 확장 재정 기조를 원인으로 들었습니다.
채권금리 기준금리와 따로 움직이는 경우
기준금리가 바뀌지 않은 날에도 국고채 금리는 매일 움직입니다. 인상·인하 기대 말고도 채권 가격을 흔드는 요인이 여럿 있기 때문입니다.
국고채 금리를 움직이는 기준금리 외 요인
① 유가·물가 — 9월 2일 중동 긴장과 유가 상승 우려로 3년물 5.2bp 상승, 9월 23일 브렌트유가 100달러 아래로 내려오자 3.4bp 하락
② 해외 금리 — 9월 2일 미국 국채금리가 4.79%로 2025년 1월 이후 최고를 기록하며 한국 국고채도 전 구간 상승
③ 외국인 국채선물 매매 — 8월 28일 외국인 선물 매도로 3년물 상승 마감
④ 국채 발행과 재정 — 확장 재정으로 발행이 늘면 공급 부담이 기간프리미엄을 키움
이 요인들은 기준금리 결정과 무관하게 3년물을 기준금리에서 멀어지게 하거나 가깝게 만듭니다. 그래서 3년물과 기준금리의 차이를 곧바로 '몇 번 인상한다'로 읽기보다, 같은 날 유가·미국 금리·외국인 선물 흐름을 함께 확인하는 편이 정확합니다.
국고채 기준금리 역전이 예금·대출 금리에 주는 신호
국고채 금리는 은행채·회사채 금리의 기준선 역할을 합니다. 3년물이 기준금리보다 크게 높다는 것은 은행이 자금을 조달하는 비용도 높다는 뜻이고, 고정금리 대출과 장기 예금 금리에 먼저 반영됩니다. 한국은행 집계 5월 주택담보대출 가중평균금리는 연 4.32%로 지난해 11월부터 4%대가 이어졌습니다.
반대로 3년물이 기준금리 아래로 내려가는 역전 구간에서는 고정금리 대출 금리가 변동금리보다 낮아지기도 하고, 은행들이 장기 예금 금리를 먼저 내립니다. 2023년 초와 2025년 봄이 그런 시기였습니다.
역전이 곧 인하를 뜻하지는 않습니다. 2023년 초 역전 때 한국은행은 1년 넘게 3.50%를 유지했고, 실제 첫 인하는 2024년 10월에야 나왔습니다. 채권시장의 기대가 중앙은행보다 훨씬 앞서 나가는 경우가 많다는 점을 감안해야 합니다.
자주 묻는 질문
국고채 3년물 금리는 어디서 확인하나요?
한국은행 경제통계시스템(ECOS)과 경제 스냅샷, e-나라지표 시장금리 추이에서 확인할 수 있습니다. 매일 오후 장 마감 후 금융투자협회 최종호가수익률이 기준이 되고, 언론 채권 마감 기사도 이 수치를 씁니다.
10년물이 3년물보다 낮아지는 장단기 금리 역전은 무엇이 다른가요?
이 글의 역전은 3년물과 기준금리의 비교이고, 장단기 금리 역전은 만기가 긴 국채가 짧은 국채보다 금리가 낮은 현상입니다. 둘 다 금리 하락 기대를 반영하지만, 장단기 역전은 경기 침체 신호로 더 자주 인용됩니다. 9월 23일 기준 10년물(4.392%)은 3년물보다 높아 역전 상태는 아닙니다.
채권 금리가 오르면 채권 가격은 어떻게 되나요?
금리와 가격은 반대로 움직입니다. 이미 발행된 채권의 이자는 고정돼 있어, 시장 금리가 오르면 그 채권의 매력이 떨어져 가격이 내려갑니다. 만기가 길수록 같은 금리 변화에 가격이 더 크게 움직입니다.
이 글은 공개된 자료를 바탕으로 작성한 정보성 콘텐츠이며, 특정 채권·펀드 등 금융상품의 매수·매도나 대출 방식 선택을 권유하지 않습니다. 투자 판단과 책임은 투자자 본인에게 있습니다. 기준금리 경로 표는 가정에 따른 단순 계산입니다.
'오늘의 경제 뉴스' 카테고리의 다른 글
| 기준금리 인하하면 환율 오르는 이유, 한미 금리차 1%p (0) | 2026.10.01 |
|---|---|
| 2026년 9월 소비자물가 발표일, 10월 2일 오전 8시 (0) | 2026.09.29 |
| 해외직구 관세 환율, 결제일 아닌 수입신고일 기준 (0) | 2026.09.16 |
| 소비자물가 생활물가 차이, 체감물가 격차 2.5%p (1) | 2026.09.08 |
| 기준금리 대출금리 반영 시차, 코픽스는 다음 달 15일 (1) | 2026.09.04 |


